Kleinunternehmerregelung: Was du als Gründer wissen musst (Stand 2026)
Kleinunternehmerregelung 2025: Schritt-für-Schritt zum erfolgreichen Gründer
Die ersten Monate einer Gründung sind aufregend – und oft überfordert. Dein Kalender ist voll mit Produktideen, Kundengesprächen und Marketingplänen, während gleichzeitig Finanzamt & Co. Formulare von dir erwarten. Genau hier setzt die Kleinunternehmerregelung nach § 19 UStG an: Sie möchte dir den administrativen Ballast rund um die Umsatzsteuer abnehmen, damit du dich auf das Wesentliche konzentrieren kannst – die Entwicklung deines Geschäftsmodells.
1. Was ist die Kleinunternehmerregelung? Einfach erklärt
Die Kleinunternehmerregelung befreit Gründer und Kleinstunternehmen von der Pflicht, Umsatzsteuer auf ihren Rechnungen auszuweisen. Rechnungsbeträge werden also netto = brutto behandelt. Das spart nicht nur Papierkram, sondern schont auch deine Liquidität, weil du keine Umsatzsteuer „vorfinanzieren“ musst, bevor du sie vom Finanzamt zurückerstattet bekommst.
Die Regelung stammt aus § 19 Absatz 1 des Umsatzsteuergesetzes und wurde ins Leben gerufen, um Hürden für den Markteintritt möglichst niedrig zu halten. Statt komplizierter Voranmeldungen reicht eine Jahresumsatzgrenze als Prüfkriterium aus: Bist du darunter, bleibst du Kleinunternehmer – überschreitest du sie, wirst du regelbesteuert.
- Nettoumsatz aus Lieferungen und Leistungen
- Keine Privatentnahmen oder -einlagen
- Keine Steuererstattungen oder -nachzahlungen
- Maßgeblich ist der Zahlungseingang, nicht das Rechnungsdatum (vereinnahmte Entgelte, § 19 Abs. 2 UStG)
2. Voraussetzungen: Wer kann die Kleinunternehmerregelung nutzen?
Grundsätzlich kommen Einzelunternehmer, Freiberufler, GbRs und sogar UG‑ bzw. GmbH‑Gründer infrage. Entscheidend ist nicht die Rechtsform, sondern allein der Vorjahres‑ bzw. voraussichtliche Umsatz. Seit dem 01.01.2025 gilt im Gründungsjahr eine feste Grenze von 25.000 € Umsatz. Eine Hochrechnung auf das ganze Jahr gibt es nicht mehr: Es zählt dein tatsächlicher Umsatz ab Beginn der Tätigkeit. Plane hier realistisch, denn mit dem Umsatz, der die Grenze überschreitet, endet die Kleinunternehmerregelung.
Beispiel: Eine Webdesignerin startet im Juli und nimmt bis Dezember 18.000 € ein. Sie bleibt unter 25.000 € und kann die Kleinunternehmerregelung im ganzen Gründungsjahr nutzen. Hätte sie im November die 25.000 € überschritten, wäre ab diesem Umsatz Umsatzsteuer fällig geworden.
3. Umsatzgrenzen für Kleinunternehmer seit 2025
Seit dem 01.01.2025 gelten diese Grenzen (§ 19 Abs. 1 UStG, Nettoumsätze nach Zahlungseingang):
| Zeitraum | Grenze | Bedeutung |
|---|---|---|
| Vorjahr | 25.000 € | Dein Umsatz im vorangegangenen Kalenderjahr darf 25.000 € nicht überschritten haben. |
| Laufendes Jahr | 100.000 € | Im laufenden Kalenderjahr darf dein Umsatz 100.000 € nicht überschreiten. Mit dem Umsatz, der die Grenze überschreitet, endet die Befreiung sofort – nicht erst im Folgejahr. |
| Gründungsjahr | 25.000 € | Im Jahr der Gründung gilt eine feste Grenze von 25.000 €, ohne Hochrechnung auf das ganze Jahr. |
Bis Ende 2024 lagen die Grenzen bei 22.000 € (Vorjahr) und 50.000 € (laufendes Jahr, Prognose). Ältere Ratgeber nennen oft noch diese Werte.
4. Anleitung: Kleinunternehmerregelung beim Finanzamt anmelden
Die Anmeldung erfolgt heute fast ausschließlich digital über ELSTER. Der entsprechende Abschnitt im „Fragebogen zur steuerlichen Erfassung“ heißt „Angaben zur Umsatzsteuer“. Dort findest du eine Checkbox mit dem Hinweis „Anwendung der Kleinunternehmerregelung (§ 19 UStG)“. Setzt du das Häkchen, erklärst du verbindlich, dass deine Umsätze voraussichtlich unter den genannten Schwellenwerten liegen.
Deadline: Reiche den Fragebogen innerhalb von 4 Wochen nach Aufnahme deiner Geschäftstätigkeit ein. Verpasst du die Frist, kann das Finanzamt Schätzungen vornehmen – und die fallen selten zu deinen Gunsten aus.
Hast du den Antrag gestellt, erhältst du innerhalb weniger Wochen deine Steuernummer. Danach kannst du sofort Rechnungen schreiben – ohne Umsatzsteuer, aber mit dem verpflichtenden Hinweis: „Gemäß § 19 UStG enthält der Rechnungsbetrag keine Umsatzsteuer.“
5. Unterschied: Kleinunternehmer oder regulärer Selbstständiger?
Viele Gründer fragen sich, ob sie seröser wirken, wenn sie direkt zur Regelbesteuerung greifen. Die Antwort hängt von deinem Geschäftsmodell ab. Arbeitest du hauptsächlich mit Privatkunden, freut sich dein Gegenüber über niedrigere Endpreise. Im B2B‑Bereich sieht das anders aus: Geschäftskunden zieht der Vorsteuerabzug an; sie akzeptieren einen höheren Bruttobetrag, solange sie die Steuer zurückholen können.
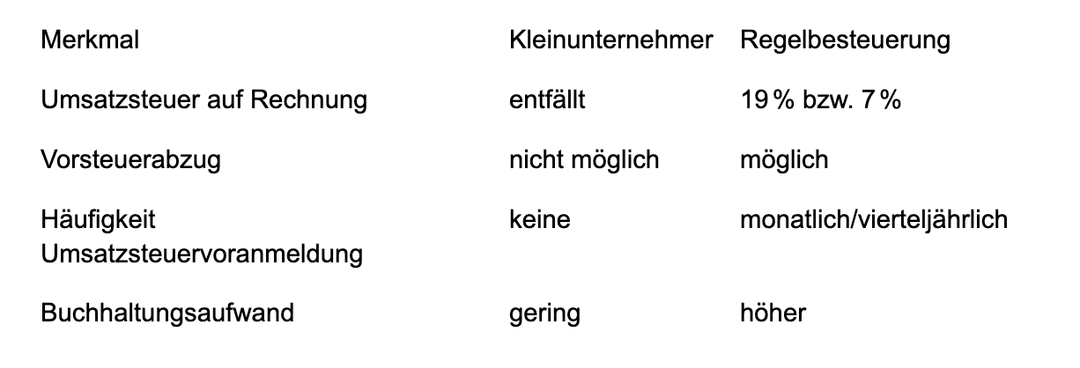
Wer seine Leistungen kurz nach Gründung stark skalieren will – etwa durch größere Investitionen oder hohe Marketingausgaben – sollte die Effekte des fehlenden Vorsteuerabzugs unbedingt einplanen.
6. Vor- und Nachteile der Kleinunternehmerregelung
Die Kleinunternehmerregelung klingt verlockend, hat aber Tücken. Viele Jungunternehmer unterschätzen, wie schnell sie wachstumsbedingt an die Grenzen stoßen.
Vorteile
- Weniger Bürokratie: Keine Umsatzsteuervoranmeldung, keine Umsatzsteuer‑Jahreserklärung.
- Liquiditätsvorteil: Kein Geldfluss ans Finanzamt, den du erst später zurückbekommst.
- Preisvorteil für Endkunden: Gerade im B2C‑Segment macht ein Nettopreis von 100 € ohne Steuer einen psychologisch besseren Eindruck als 119 € incl. USt.
Nachteile
- Kein Vorsteuerabzug: Investitionen kosten dich faktisch bis zu 19 % mehr.
- Wachstumsbremse: Überschreitest du die Grenze überraschend im Jahresverlauf, musst du im Folgejahr umstellen – was zusätzliche Buchhaltung und Preisanpassungen nach sich zieht.
- Seriositätsfrage im B2B: Dort erwartet man fast immer Rechnungen mit Umsatzsteuerausweis.
7. Wann lohnt sich die Kleinunternehmerregelung?
Ein Patentrezept gibt es nicht. Als Faustregel gilt: Je geringer deine Investitionen und je höher der Anteil von Privatkunden, desto attraktiver die Kleinunternehmeroption. Planst du hingegen teure Hard‑ oder Software, oder bewegst du dich ausschließlich im B2B‑Umfeld, kann sich die Regelbesteuerung rasch auszahlen.
8. FAQ – Häufige Fragen zur Kleinunternehmerregelung
Was passiert, wenn ich die Umsatzgrenze überschreite?
Überschreitet dein Umsatz im laufenden Jahr 100.000 € (im Gründungsjahr 25.000 €), endet die Kleinunternehmerregelung mit genau dem Umsatz, der die Grenze überschreitet. Ab dann musst du Umsatzsteuer ausweisen und abführen. Lag dein Umsatz im Vorjahr über 25.000 €, kannst du die Regelung im Folgejahr nicht nutzen.
Kann ich freiwillig auf die Kleinunternehmerregelung verzichten?
Ja. Eine formlose Erklärung gegenüber dem Finanzamt genügt. Bedenke aber, dass du anschließend fünf Jahre gebunden bist, bevor du eventuell erneut zum Kleinunternehmerstatus zurückkehren kannst.
Muss ich etwas Besonderes auf meine Rechnungen schreiben?
Ja. Ohne Umsatzsteuerausweis ist der Hinweis auf § 19 UStG Pflicht. Ein üblicher Satz lautet: „Gemäß § 19 UStG enthält der Rechnungsbetrag keine Umsatzsteuer.“
Gilt die Regelung auch für die Einkommensteuer?
Nein. Die Kleinunternehmerregelung betrifft ausschließlich die Umsatzsteuer. Einkommen‑, Gewerbe‑ oder Körperschaftsteuer bleiben davon unberührt.
Fazit: Deine Entscheidung als Gründer
Die Kleinunternehmerregelung ist eine Steilvorlage für Gründer, die klein anfangen und schnell loslegen möchten – ganz ohne Angst vor monatlichen Voranmeldungen oder komplizierten Buchhaltungsregeln. Gleichzeitig ist sie keine Dauerlösung für jedes Geschäftsmodell. Spätestens wenn du in Investitionen denkst oder im B2B‑Sektor Fuß fasst, kann der Wegfall des Vorsteuerabzugs deinen finanziellen Spielraum erheblich einschränken.
Unser Tipp: Rechne dein erstes Jahr realistisch durch, berücksichtige geplante Ausgaben und deine Zielgruppe. Und wenn du unsicher bist, hol dir Unterstützung bei den zuständigen Beratungsstellen und der Aufbruch Gründungsberatung.
Gut vorbereitet gründen
In der Gründungsberatung klären wir die Grundlagen deiner Gründung – von der Gewerbeanmeldung über Steuerpflichten bis zu Versicherungen.